01애플이 매년 수십조 원을 불태우는 이유 — 자사주 소각의 정체
미국 증시를 대표하는 빅테크 기업 애플(Apple)은 매년 1,000억 달러(약 130조 원)가 넘는 막대한 잉여현금을 벌어들입니다. 그런데 이 엄청난 돈으로 현금 배당금을 크게 늘리기보다, 대부분을 '자사주 매입 후 소각(Share Repurchase & Retirement)'에 쏟아붓습니다. 2024년에는 단일 기업 역사상 최대 규모인 1,100억 달러 규모의 자사주 매입 프로그램을 발표해 시장을 놀라게 하기도 했습니다.
워런 버핏의 버크셔 해서웨이 역시 창립 이래 배당금을 단 1원도 지급하지 않는 것으로 유명하지만, 자사주 매입에는 수십조 원을 아끼지 않습니다.
왜 글로벌 최고 수준의 기업들과 전설적인 투자자들은 현금 배당 대신 '자사주 소각'을 가장 강력하고 이상적인 주주환원 방식으로 꼽을까요? 그 이면에는 수학적인 주당 가치 상승과 완벽한 절세 메커니즘이 숨어 있습니다.
02파이 조각이 줄어들면 내 조각이 커진다 — 주당순이익(EPS)의 마법
자사주 소각의 핵심 원리는 매우 단순하지만 파괴적입니다. 바로 '유통 주식 수(Shares Outstanding)의 영구적 감소'입니다.
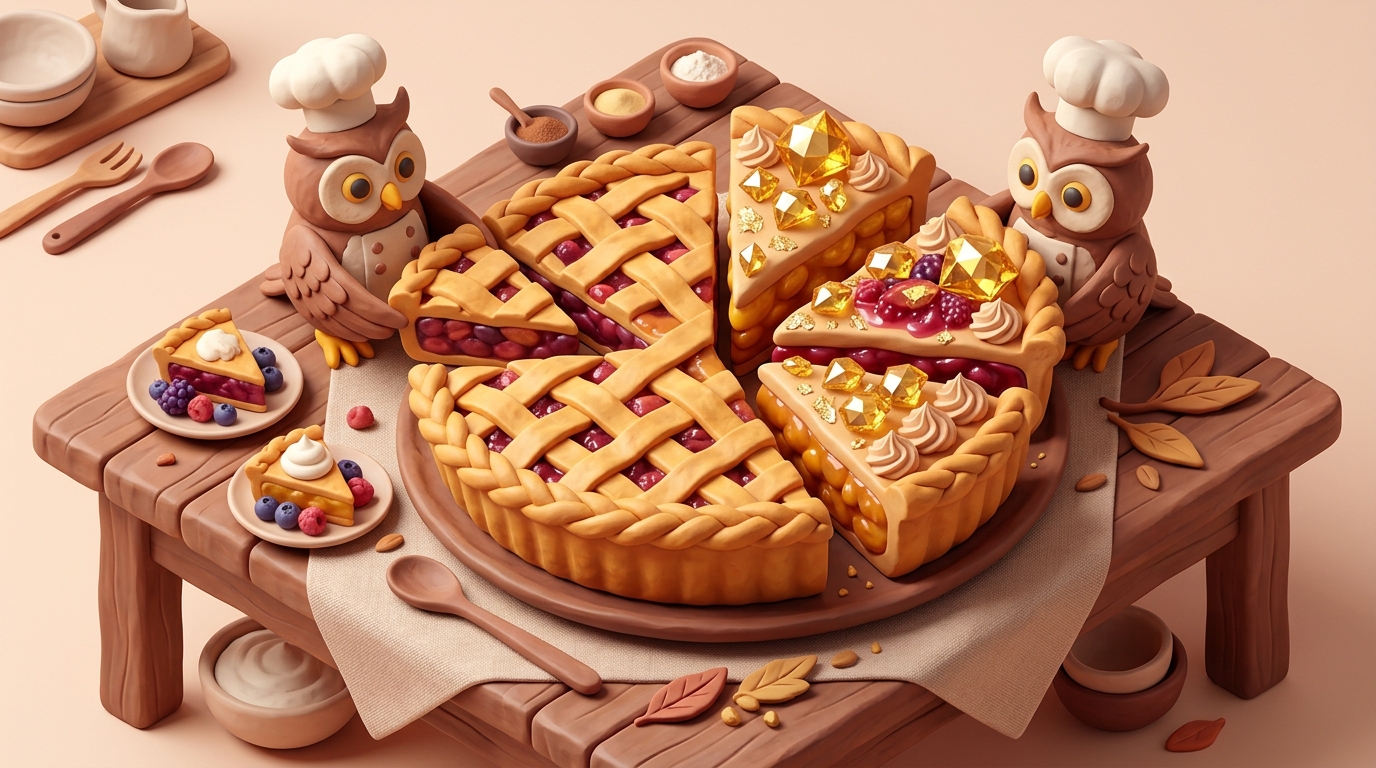
기업의 총순이익이라는 하나의 큰 '케이크'가 있다고 상상해 보세요.
- 10명이 이 케이크를 똑같이 나누어 먹는다면, 1인당 몫은 전체의 10%입니다.
- 그런데 회사가 시중에서 2명의 몫을 돈을 주고 사들여 영구히 없애버리면(소각), 남은 사람은 8명이 됩니다.
- 이제 회사가 돈을 1원도 더 벌지 않아도, 남아있는 주주 1명이 가지는 케이크의 크기는 10%에서 12.5%로 자동으로 커집니다.
이를 주식 시장의 지표로 나타낸 것이 주당순이익(EPS, Earning Per Share = 당기순이익 ÷ 총 주식수)입니다.
분모인 주식 수가 줄어들기 때문에, 기업의 이익이 그대로이거나 완만하게 성장하더라도 주당순이익(EPS)은 가파르게 상승합니다. 주가는 기본적으로 EPS × 멀티플(PER)로 결정되므로, 주당 가치가 높아진 주식의 가격은 구조적으로 상승 압력을 받게 됩니다.
03배당세 15.4%를 원천 차단하는 세금 없는 복리 부양책
자사주 소각이 배당보다 주주에게 압도적으로 유리한 두 번째 이유는 바로 '세금(Tax Efficiency)' 때문입니다.
| 구분 | 현금 배당 (Dividend) | 자사주 매입·소각 (Buyback & Retirement) |
|---|---|---|
| 과세 시점 | 배당금 입금 즉시 15.4% 원천징수 | 주식을 실제로 매도할 때까지 과세 0원 (과세이연) |
| 종합과세 리스크 | 2,000만 원 초과 시 금융소득종합과세 합산 | 매도 전까지 종합과세 영향 전혀 없음 |
| 재투자 복리 효과 | 세금을 뗀 나머지 금액으로만 재투자 가능 | 세금 삭감 없이 주가 상승분 전체가 100% 복리 증식 |
| 주주의 선택권 | 원치 않아도 강제로 현금 수령 및 과세 | 매도 시점을 주주가 원하는 해로 자유롭게 조절 |
주주가 현금 배당을 받으면 세금 15.4%가 즉시 빠져나가 재투자 원금이 줄어듭니다. 하지만 자사주 소각은 회사가 내 몫의 주식 가치를 직접 올려주므로, 세금을 단 1원도 떼이지 않은 채 온전한 100% 금액으로 복리 효과를 누리는 것과 같습니다.
04자사주 '매입'과 '소각'의 천양지차 — 한국 주식과의 결정적 차이
여기서 투자자가 반드시 구별해야 할 치명적인 함정이 있습니다. 자사주를 '사는 것(매입)'과 '없애는 것(소각)'은 하늘과 땅 차이입니다.
- 미국 빅테크 (매입 후 즉시 소각):
- 사들인 자사주를 장부상에서 영구히 지워버립니다. 주식 수가 줄어들기 때문에 기존 주주의 지분율과 주당 가치가 영구히 올라갑니다.
- 한국 증시의 고질병 (단순 매입 후 보유):
- 국내 기업 중 다수는 자사주를 사들이기만 하고 금고에 고이 넣어둡니다.
- 이는 진정한 주주환원이 아닙니다. 향후 대주주의 경영권 방어 수단으로 쓰이거나, 임직원 성과급 지급, 심지어 주가가 오르면 다시 시장에 내다 팔아(자사주 처분) 기존 주주의 주가를 짓누르는 '잠재적 매도 물량(오버행)'으로 돌변하기 때문입니다.
따라서 공시를 볼 때는 단순히 '자기주식취득 결정'만 볼 것이 아니라, 반드시 '자기주식 소각 결정'이 함께 포함되어 있는지를 확인해야 합니다.
05투자자가 반드시 확인할 자사주 소각 3대 체크포인트
기업의 자사주 매입·소각 공시가 떴을 때 진정한 호재인지 판별하는 3가지 핵심 기준입니다:
- 잉여현금흐름(FCF) 기반인가, 빚낸 매입인가?:
- 사업을 잘해서 벌어들인 순수 현금으로 자사주를 사는 것은 최고의 호재입니다. 반면 단기 주가를 띄우기 위해 회사채를 발행해 빚으로 자사주를 사는 행위는 재무 건전성을 해칩니다.
- 주가가 고평가된 구간에서 매입했는가?:
- 주가가 기업 가치 대비 터무니없이 비쌀 때 자사주를 사들이는 것은 회사 돈을 낭비하는 꼴이 될 수 있습니다. 저평가 구간에서의 적극적 소각이 가장 효율적입니다.
- 스톡옵션 희석을 덮기 위한 눈속임인가?:
- 경영진에게 막대한 주식매수선택권(스톡옵션)을 발행해 주식 수가 늘어나는 것을 자사주 매입으로 겨우 메우는 기업인지, 순수 유통 주식 수가 매년 꾸준히 우하향하고 있는지 확인해야 합니다.


